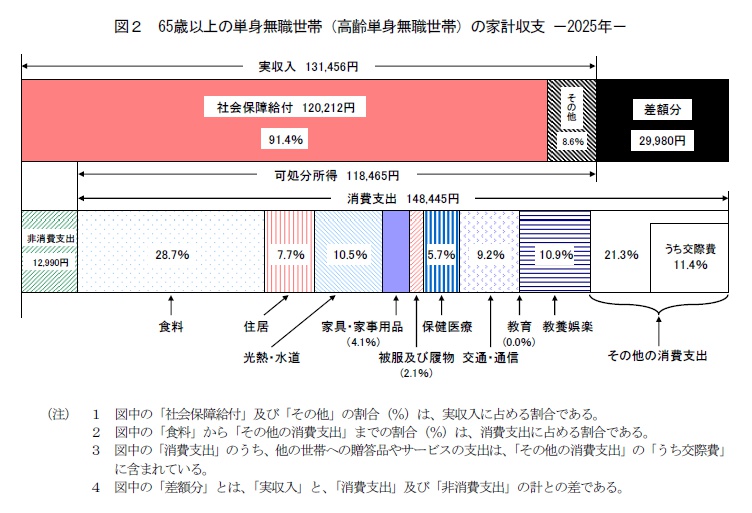
65歳以上の単身世帯の実収入は13万1456円
家計調査の高齢単身無職世帯の平均結果を基にした記事です。
65歳以上の単身無職世帯(高齢単身無職世帯)の家計収支の平均は、実収入が13.1万円の一方、支出は全体で16.1万円で、約3万円の赤字家計になっていると。
ただしこれは平均なので、この通りの人はほぼいないだろう、と言えます。
平均はほぼ「住民税非課税世帯」
平均の社会保険料給付(年金収入)は12万円で、収入がこれだけなら年144万円で住民税非課税世帯です。
その他の約1万円がNISAで非課税や分離課税の配当金・利子なら、実収入が155万円を超えていても住民税非課税世帯ですね。
非消費支出のうち、税金では固定資産税の割合が大きいようです。賃貸であれば住居費がかかる一方、税が減る計算になりますね。
「赤字分は貯蓄の取り崩しで穴埋め」のウソ
月あたり約3万円の赤字分は「貯蓄の取り崩しで穴埋め」しているとよく言われますが、現在の実態はそうではない、とは野村アセットマネジメントのレポート『老後2000万円問題とデキュミュレーション』で指摘されました。
そこで実際の数字はどんなものなのか、家計調査の詳細を確認してみました。
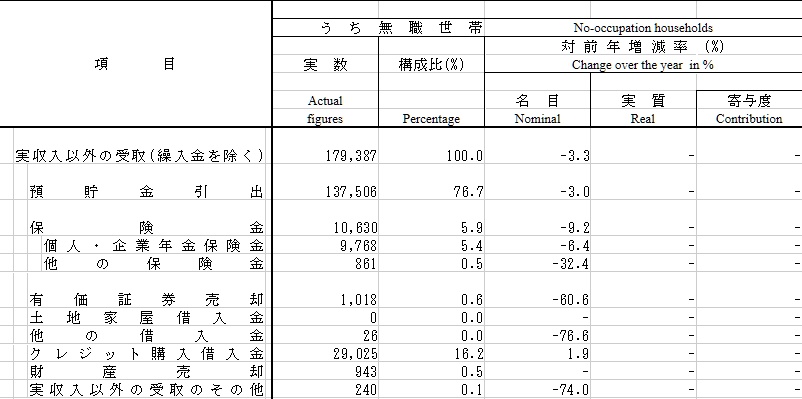
高齢者だけでなく、65歳以下も含む単身無職世帯の数字ですが、ほとんど高齢者だと思われます。
実収入以外の受け取りのうち、「預貯金引出し」はなんと13.8万円!
これだけだと貯蓄の取り崩しが3万円どころじゃないですね。でも実支出以外の支払い 2の方を見ればわかります。
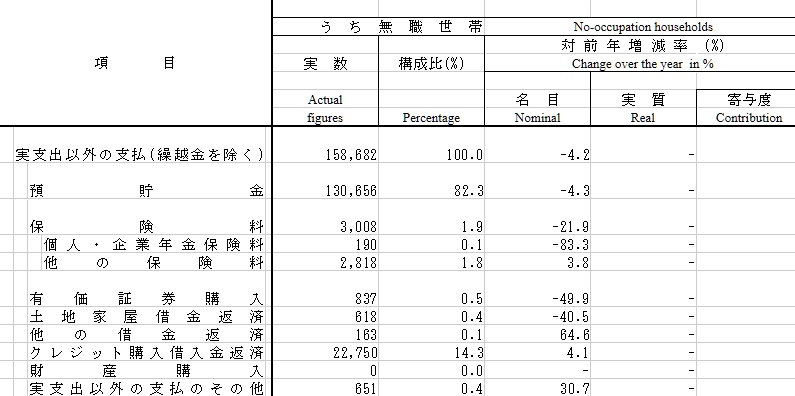
なんと「預貯金」が13.1万円もあります。
おそらくですが、入院で一時的にお金が必要になって預貯金を引出した人と、その後に保険がおりて預貯金を戻した人がいるような状況があるのでしょうか。
それよりもクレジット購入の借入金とその返済がそれぞれ2.9万円と2.3万円あるのですよね。
差し引きすると、2025年の平均で、「貯蓄の取り崩し」は7千円ほどに過ぎないですね。この預貯金を動きを見たら、この平均の捉え方も代わりそうです。
それよりも、クレジットで借入(リボ払い?)をしての買物はしないような家計を心がける方が重要かもしれません。